
Un plan de $54,32 billones que nace con el 84,9 % de su valor sin financiación identificada plantea una preocupación urgente: ¿cómo convertir las necesidades reconocidas en soluciones para quienes perdieron su vivienda y su patrimonio? El borrador del PAE Nacional dimensiona la recuperación tras el sismo del 10 de agosto, pero también revela la enorme distancia entre lo que se requiere y los recursos previstos. Este artículo examina esa desfinanciación y sus implicaciones para miles de hogares que esperan una respuesta efectiva del Estado.
Acaba de publicarse el borrador del Plan de Acción Específico (PAE) Nacional para la recuperación tras el sismo del 10 de agosto de 2026. Este documento constituye un instrumento institucional fundamental para conocer la evaluación de daños, pérdidas, riesgos asociados, necesidades e impactos —EDANPRI— e identificar las acciones que deberán emprenderse en las fases de rehabilitación, reconstrucción y recuperación definitiva.
Son muchos los análisis que requiere este borrador, cuya aprobación está prevista para el miércoles 14 de octubre por parte del Consejo Nacional de Gestión del Riesgo de Desastres. Sin embargo, en este momento debemos concentrar nuestra atención en dos asuntos prioritarios: el presupuesto con sus fuentes de financiación y las posibilidades reales de recuperar las viviendas de miles de hogares afectados. También merecen examen el empleo, los ingresos, la educación, la salud, las vías y el medio ambiente. Aquí me ocuparé principalmente de quienes necesitan recursos públicos para recuperar su vivienda, restablecer su hogar y proteger su patrimonio.
Para comprender la magnitud del problema es necesario distinguir tres cifras. El PAE cuantifica daños por $39,09 billones y pérdidas por $2,75 billones: juntos representan efectos económicos por $41,84 billones. Las necesidades de recuperación cuantificadas por los sectores (municipios y departamentos) ascienden a $49,38 billones, mientras que la programación general del plan alcanza $54,32 billones. Esta última cifra es la referencia que utiliza su estrategia financiera.
La diferencia importa. Los daños expresan la afectación de bienes e infraestructura; las pérdidas incluyen consecuencias económicas como ingresos no percibidos y costos adicionales. Recuperarse exige, además, reconstruir con condiciones de seguridad, restablecer servicios y atender necesidades que no se resuelven simplemente reponiendo lo destruido. El propio borrador advierte que las valoraciones son preliminares y que todavía existen componentes sin cuantificar.
La vivienda ocupa un lugar central. El documento registra 255.079 viviendas afectadas en 403 municipios de 16 departamentos: 203.301 averiadas y 51.778 destruidas. A estas afectaciones están asociadas 350.452 familias damnificadas. Los efectos económicos del sector habitacional alcanzan $21,24 billones, equivalentes al 50,8 % de todos los daños y pérdidas cuantificados. Educación representa otro 37,4 %. Ambos sectores reúnen el 88,2 % de los efectos económicos reconocidos.
¿Cuánto contempla el plan para vivienda? La respuesta requiere otra distinción: el sector estima necesidades por $21,29 billones, equivalentes al 43,1 % de las necesidades sectoriales consolidadas. Sin embargo, la programación ponderada de la línea de vivienda y hábitat establece $16,01 billones, aproximadamente el 29,5 % del valor general del PAE. De esa programación, $3,20 billones corresponden a 2026–2027 y $12,81 billones a 2028–2030. Son valores de planeación: no constituyen, por sí mismos, asignaciones presupuestales disponibles ni subsidios aprobados para los hogares.
La afectación habitacional se concentra territorialmente. Valle del Cauca registra 85.458 viviendas afectadas; Risaralda, 58.824; Quindío, 31.356; Chocó, 30.376; y Caldas, 22.282. Estos cinco departamentos reúnen aproximadamente el 89,5 % del total nacional. Las fichas territoriales estiman necesidades de vivienda cercanas a $7,9 billones en Valle del Cauca, $4,0 billones en Risaralda, $3,1 billones en Quindío, $2,8 billones en Chocó y $1,5 billones en Caldas. Se trata de necesidades estimadas, no de recursos cuya entrega esté garantizada.
Para los ciudadanos, la pregunta central es qué apoyo recibirán y cuándo podrán recuperar una vivienda segura. Algunas edificaciones necesitarán reparaciones; otras, intervenciones para mejorar su seguridad estructural; y las destruidas o situadas en condiciones de riesgo no mitigable podrán requerir reconstrucción o traslado. El borrador advierte que aún falta diferenciar con suficiente detalle la gravedad de los daños dentro del grupo de viviendas averiadas. Por ello, no es posible convertir el presupuesto programado en una cifra cierta de hogares atendidos ni establecer un aporte uniforme por vivienda.
La experiencia del Fondo para la Reconstrucción y Desarrollo Social del Eje Cafetero (FOREC), creado tras el terremoto de 1999, ofrece un antecedente relevante. El balance histórico reporta $792.928 millones de la época destinados a 126.106 subsidios de vivienda para propietarios, familias no propietarias y hogares que requerían reubicación. Al finalizar 2001 se registraban 110.018 soluciones habitacionales terminadas. Estos datos muestran la importancia de acompañar los recursos con modalidades de atención definidas y resultados verificables.
La pregunta decisiva, por tanto, es cuánto dinero existe para ejecutar las intervenciones del PAE actual. Su estrategia financiera identifica inicialmente $8,22 billones, distribuidos así:
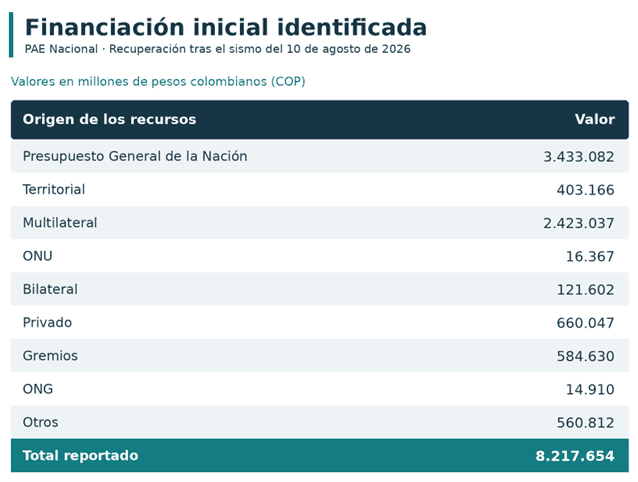
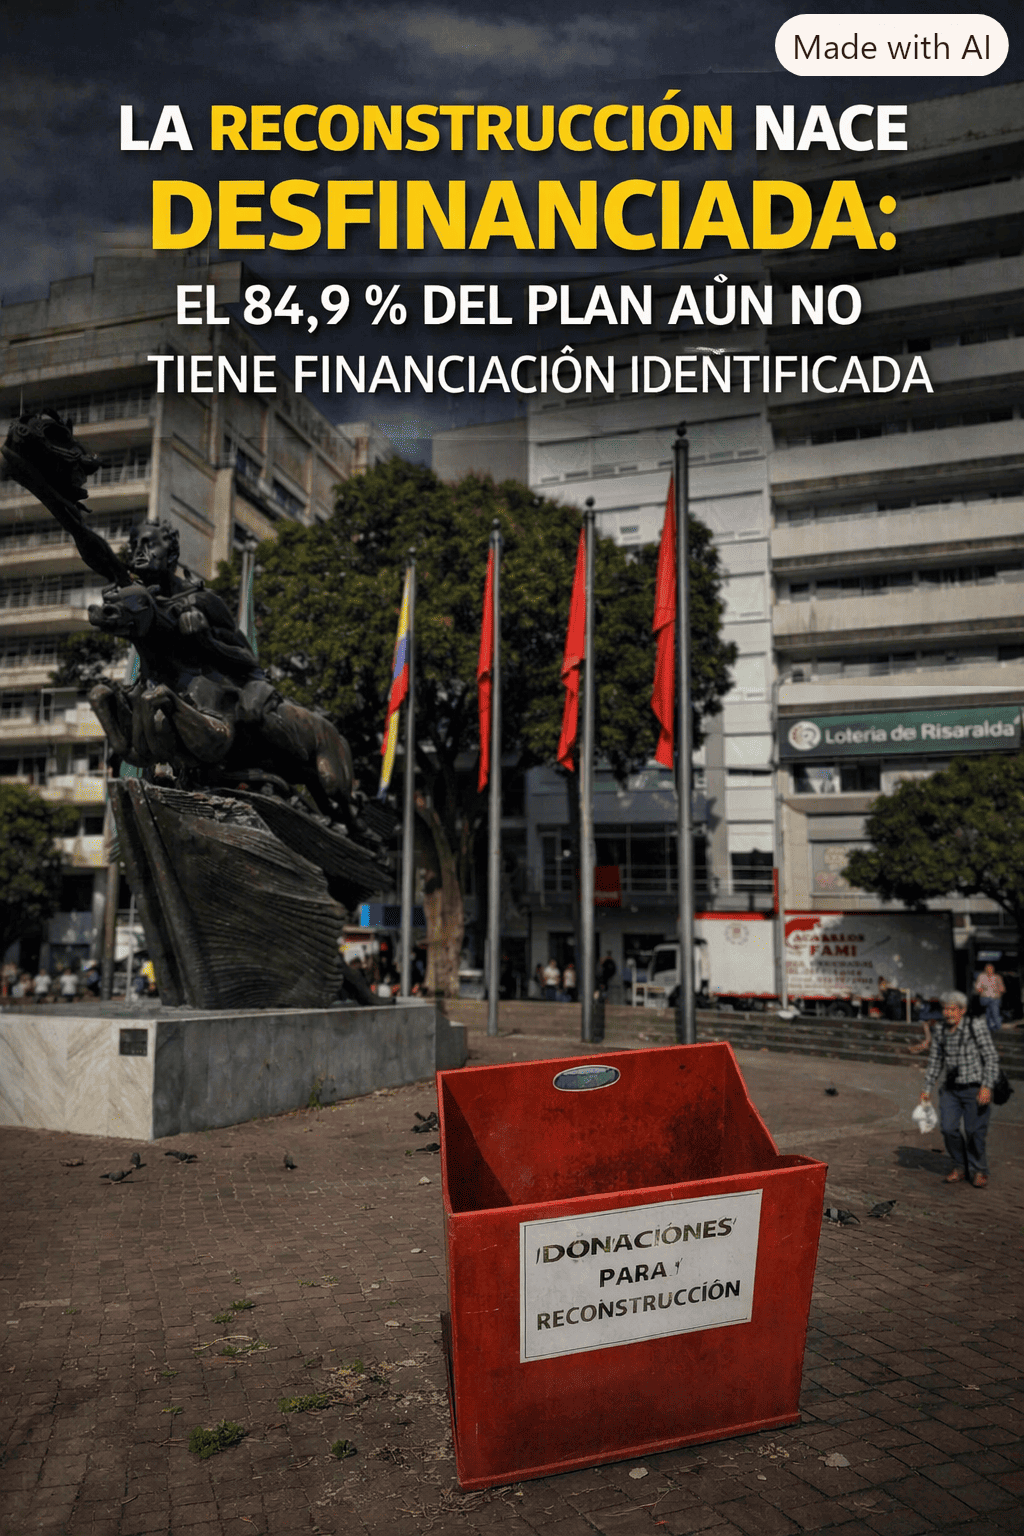
Esta tabla no demuestra que $8,22 billones estén disponibles en la cuenta del Fondo Milagro. Reúne fuentes de distinta naturaleza, algunas estimadas o anunciadas, cuya materialización, destinación y condiciones de ejecución deben comprobarse. Aun considerando todo ese monto como financiación potencial, el propio PAE reconoce una brecha de $46,1 billones: cerca del 84,9 % del valor programado sigue sin financiación identificada.
Para el Fondo Milagro, el borrador señala dos componentes nacionales concretos. El primero es el crédito contingente externo por $624.656 millones, cuyo desembolso e incorporación presupuestal se encuentran registrados. El segundo es una adición presupuestal por aproximadamente $2,7 billones que está en trámite en el Congreso. Esta última depende de su aprobación y del recaudo esperado de las medidas tributarias que la sustentan. No puede presentarse como dinero ya disponible.
El contraste es contundente: el crédito incorporado equivale apenas al 1,15 % del valor del PAE. Si la adición se aprueba y sus recursos se materializan íntegramente, ambos componentes sumarían alrededor de $3,32 billones, aproximadamente el 6,12 % del plan. Esa base debe contribuir a atender asistencia humanitaria, vivienda, hospitales, colegios, vías, acueductos, estudios, diseños y otros requerimientos de recuperación. No corresponde a una bolsa exclusiva para resolver la emergencia habitacional.
Este es el punto crítico para 2026 y 2027: existe una primera incorporación presupuestal y una adición pendiente, pero no un respaldo financiero suficiente para cumplir el conjunto de intervenciones previstas. La identificación de otras fuentes es necesaria, aunque solo podrá considerarse financiación efectiva cuando existan compromisos verificables, condiciones de acceso y recursos ejecutables.
Desde ahora debe resolverse también la financiación de 2028–2030, período en el que el plan ubica el 80 % de su programación, unos $43,45 billones. Esto exige concretar nuevas fuentes y asegurar la continuidad de las existentes. Además, el documento advierte que varias medidas extraordinarias tienen como horizonte diciembre de 2027 y requieren continuidad jurídica para evitar una interrupción de la reconstrucción.
A municipios y departamentos se les plantea reorientar inversiones, utilizar saldos y excedentes permitidos, gestionar regalías y acudir a mecanismos de crédito y cofinanciación. Esa concurrencia es necesaria, pero tiene límites: los territorios afectados también deben sostener servicios públicos y enfrentar el deterioro de sus economías. Reorientar recursos significa desplazar otras inversiones; endeudarse compromete ingresos futuros. La insuficiencia nacional no puede resolverse únicamente trasladando presión financiera a los gobiernos locales.
La situación es muy preocupante. El PAE permite reconocer la magnitud del desastre y ordenar la recuperación, pero también deja visible su profunda desfinanciación. Aprobar un plan es indispensable; convertirlo en viviendas recuperadas y servicios restablecidos exige recursos efectivos, responsables y plazos verificables.
Si la financiación no se concreta, existe el riesgo de que la emergencia habitacional se prolongue y agrave el desempleo, la pérdida de ingresos y la fragilidad social de las zonas afectadas. Para quienes perdieron su vivienda o siguen sin poder habitarla, resulta difícil comprender un plan de más de $54 billones cuando apenas una pequeña fracción del 6,12% cuenta con respaldo nacional concreto. La obligación del Estado es cerrar esa distancia y ofrecer una ruta creíble para que la recuperación deje de ser una expectativa y se convierta en una realidad.