
La política monetaria suele presentarse como un ejercicio técnico orientado exclusivamente a controlar la inflación y preservar la estabilidad económica. Bajo esta narrativa, las decisiones del Banco de la República aparecen desprovistas de implicaciones distributivas y alejadas de los conflictos propios de la economía real. Sin embargo, modificar el precio del dinero no es una operación neutra. Toda variación en la tasa de interés altera el acceso al crédito, la rentabilidad del ahorro, el costo de la deuda y, en consecuencia, la distribución del ingreso entre los distintos actores económicos.
Desde la Constitución de 1991, Colombia adoptó un modelo de banca central autónoma cuya principal responsabilidad es preservar la capacidad adquisitiva de la moneda. En desarrollo de este mandato, el Banco de la República regula la liquidez mediante instrumentos como la tasa de intervención, el encaje bancario y las operaciones de mercado abierto. Aunque estos mecanismos se justifican por la necesidad de controlar la inflación, sus efectos trascienden el ámbito monetario e inciden directamente sobre la producción, el consumo, la inversión y las finanzas públicas.
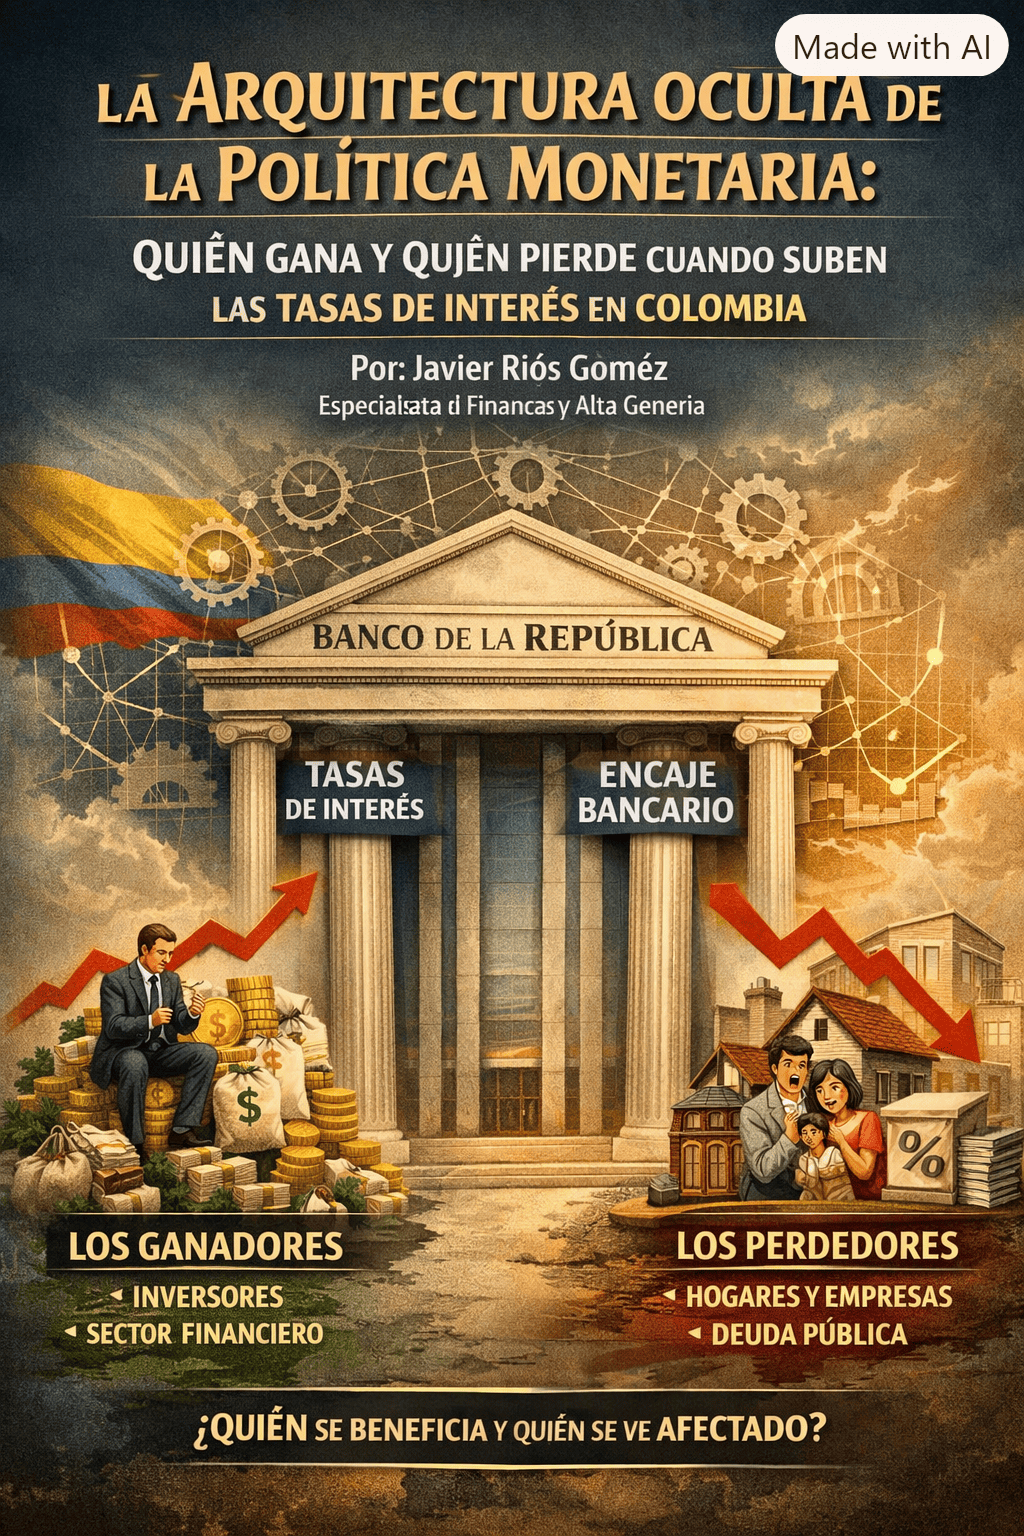
Cuando las tasas de interés aumentan, el crédito se encarece para hogares, empresas y Estado. Al mismo tiempo, los activos financieros líquidos adquieren mayor rentabilidad y los recursos excedentarios del sistema financiero encuentran refugio en instrumentos remunerados por el propio banco central. El resultado es una transferencia relativa de beneficios hacia quienes poseen capacidad de ahorro y liquidez, mientras los costos del ajuste recaen principalmente sobre los agentes que dependen del crédito para producir, invertir o sostener su nivel de consumo.
Este fenómeno sugiere que la política monetaria debe analizarse no solo como una herramienta de estabilización macroeconómica, sino también como un mecanismo con importantes efectos distributivos. La cuestión central no es si la inflación debe controlarse, sino cómo se distribuyen los costos de hacerlo. Desde esta perspectiva, el presente análisis examina la interacción entre la tasa de intervención, el encaje bancario y los mecanismos de absorción de liquidez para argumentar que, durante los períodos de endurecimiento monetario, la arquitectura institucional vigente tiende a favorecer la valorización financiera de la liquidez frente a las actividades productivas dependientes del crédito.
La estructura monetaria y el control de la liquidez
El sistema monetario colombiano descansa sobre tres instrumentos fundamentales. El primero es la tasa de intervención, que determina el costo de la liquidez de corto plazo y orienta el comportamiento de las tasas de interés en toda la economía. El segundo es el encaje bancario, entendido como la proporción de los depósitos que los establecimientos de crédito deben mantener inmovilizada como reserva obligatoria. El tercero corresponde a las operaciones mediante las cuales el Banco de la República absorbe excedentes de liquidez del sistema financiero a cambio de una remuneración asociada a la política monetaria.
La diferencia entre estos dos últimos instrumentos resulta particularmente reveladora. Mientras el encaje obligatorio constituye una reserva que no genera rendimiento para las entidades financieras, los excedentes voluntarios de liquidez pueden ser depositados temporalmente en el banco central obteniendo una rentabilidad cercana a la tasa de intervención. Esta asimetría no es accidental; forma parte de la arquitectura mediante la cual se transmite la política monetaria al conjunto de la economía.
Desde el punto de vista regulatorio, el esquema busca garantizar estabilidad financiera y mejorar el control de la liquidez. No obstante, desde una perspectiva de economía política, también crea incentivos que adquieren especial importancia cuando las tasas de interés se encuentran elevadas.
Los efectos distributivos de las tasas altas
El incremento de la tasa de intervención persigue reducir las presiones inflacionarias mediante el encarecimiento del crédito y la moderación de la demanda agregada. Sin embargo, este proceso afecta de manera desigual a los diferentes sectores económicos.
Los hogares endeudados enfrentan mayores costos financieros en créditos de consumo, vivienda y tarjetas de crédito. Las pequeñas y medianas empresas ven incrementados los costos de capital y reducida su capacidad de inversión. Sectores intensivos en financiamiento, como la construcción, la agricultura y parte de la industria, experimentan una desaceleración de su actividad como consecuencia del encarecimiento de los recursos monetarios.
Simultáneamente, los poseedores de activos financieros líquidos se benefician de mayores rendimientos. Los inversionistas institucionales, los fondos de inversión y otros agentes con capacidad para mantener excedentes monetarios encuentran oportunidades de rentabilidad asociadas al aumento de las tasas de interés. Asimismo, el sistema financiero dispone de alternativas de colocación de bajo riesgo para una parte de su liquidez excedente.
El Estado tampoco permanece al margen de estos efectos. El aumento de las tasas de interés encarece el financiamiento de la deuda pública y obliga a destinar una proporción creciente de los recursos fiscales al pago de intereses, restringiendo potencialmente la capacidad de inversión pública.
Consideraciones finales
La política monetaria suele ser analizada en función de su capacidad para controlar la inflación. No obstante, esta aproximación resulta insuficiente para comprender sus efectos económicos y sociales. La regulación de la liquidez, la definición de las tasas de interés y la remuneración de determinados activos financieros configuran una estructura institucional que distribuye costos y beneficios entre distintos actores económicos.
En el caso colombiano, la coexistencia de un encaje obligatorio no remunerado y de mecanismos de absorción de liquidez remunerados plantea interrogantes sobre los incentivos generados por el propio diseño monetario. Durante períodos de altas tasas de interés, esta arquitectura fortalece la rentabilidad asociada a la tenencia de liquidez y encarece simultáneamente el acceso al crédito para hogares, empresas y sector público.
Por ello, la discusión sobre la política monetaria no puede limitarse a la estabilidad de los precios. También debe incorporar una reflexión sobre sus efectos distributivos y sobre la forma en que los costos del ajuste antiinflacionario son asignados entre los distintos sectores de la sociedad. Allí reside, en última instancia, la dimensión política de una decisión que con frecuencia se presenta como puramente técnica.
Javier Ríos Gómez, Especialista en finanzas y Alta Gerencia