
El Presupuesto General de la Nación 2027 no tendrá un rubro específico para financiar la reconstrucción.
El Gobierno tuvo la oportunidad de proponer una partida específica para la reconstrucción al reformular el PGN 2027, pero escogió dejar su financiación sujeta a futuras reorientaciones de saldos no comprometidos. Sin una prohibición legal general identificada, esta decisión merece un cuestionamiento: ¿por qué no establecer un compromiso presupuestal cuantificado y reducir la incertidumbre de los damnificados?
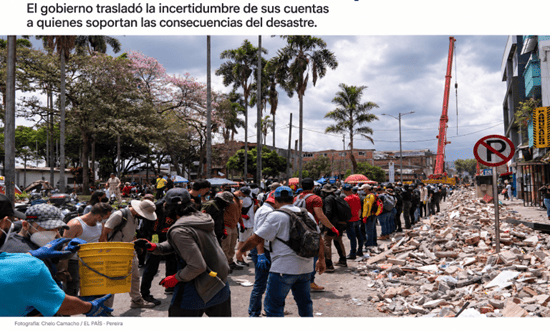
Para las familias que perdieron sus viviendas, esperar a que se identifiquen recursos significa prolongar la angustia sin saber cuándo podrán recuperar su hogar. El Gobierno trasladó así parte de la incertidumbre de sus cuentas a quienes ya soportan las consecuencias del desastre, con el riesgo de convertir la espera institucional en una nueva forma de revictimización.
La reconstrucción después del terremoto del 10 de agosto tiene un plan aprobado, pero su financiación sigue abierta. El texto del Presupuesto General de la Nación —PGN— de 2027 aprobado en primer debate y que será sancionado por decreto presidencial no establece una asignación específica y cuantificada para la recuperación: solo autoriza reorientar saldos no comprometidos. Para los damnificados, esto plantea una incertidumbre inmediata: los recursos dependerán de cuánto pueda recaudarse, de las decisiones del Gobierno y de la prioridad política que reciba la recuperación.
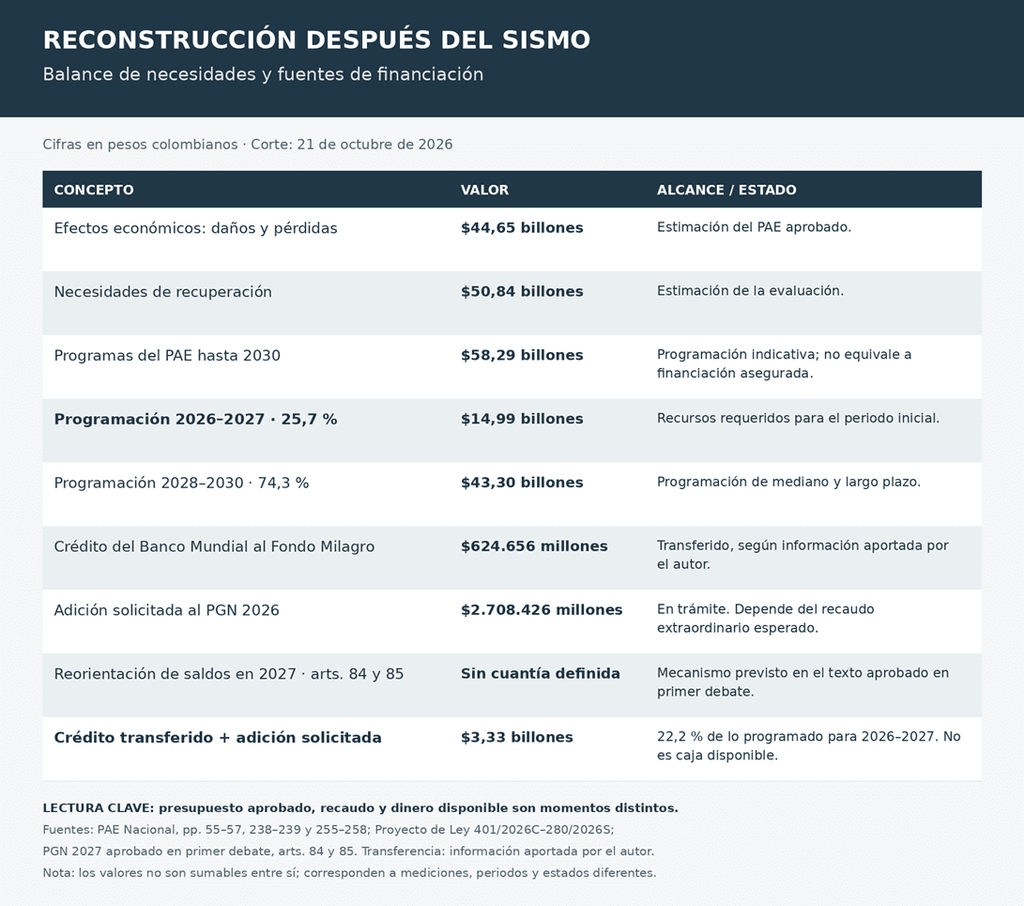
El Plan de Acción Específico para la Recuperación —PAE Nacional—, aprobado por el Consejo Nacional de Gestión del Riesgo de Desastres, estima daños por $38,66 billones y pérdidas por $5,99 billones, para un total de efectos económicos de $44,65 billones. Las necesidades de recuperación se calculan en $50,84 billones, mientras que los programas del plan ascienden a $58,29 billones hasta 2030. Estas cifras miden asuntos diferentes: lo afectado, lo necesario para recuperarlo y las intervenciones programadas.
De ese valor programado, $14,99 billones corresponden a 2026–2027, equivalentes al 25,7 %, y $43,30 billones a 2028–2030, el 74,3 %. Cerca de una cuarta parte se requiere, por tanto, para el periodo inicial hasta 2027. Asegurar esos primeros recursos es una preocupación urgente para las personas damnificadas, cuyas necesidades no pueden esperar hasta el final del horizonte del plan.
El propio PAE advierte que su programación no equivale a financiación asegurada. Reconocer una necesidad e incluirla en el plan no sustituye la viabilidad de los proyectos, su incorporación presupuestal ni la disponibilidad del dinero.
¿Qué ofrece el PGN 2027? Sus artículos 84 y 85 del proyecto de presupuesto autoriza al Ministerio de Hacienda a reorientar saldos públicos no comprometidos. El primero comprende recursos incorporados al presupuesto nacional y permite destinarlos a la recuperación por el terremoto o a otras calamidades declaradas durante la vigencia, sin aumentar el monto total del PGN. El segundo comprende saldos administrados mediante fondos especiales, fondos cuenta, patrimonios autónomos, fiducias y otros mecanismos nacionales, respetando sus obligaciones y destinaciones protegidas.
Son instrumentos para movilizar recursos, pero no una asignación con monto y calendario definidos. Las preguntas son concretas: ¿cuáles saldos se trasladarán? ¿cuánto aportarán y cuándo estarán disponibles? Además, un saldo no comprometido no es necesariamente dinero sobrante ni efectivo en caja; puede corresponder a una actividad todavía no contratada.
Para 2026 existe otra iniciativa: el Proyecto de Ley 401 de 2026 Cámara y 280 de 2026 Senado solicita adicionar $2.708.426 millones, aproximadamente $2,71 billones, con destino al Fondo Milagro. Al corte de esta revisión, continúa en trámite y no se cuenta con un texto aprobado en primer debate. La sesión conjunta del 21 de octubre de 2026 de las comisiones económicas de Cámara y Senado fue cancelada.
La fuente sería el recaudo extraordinario esperado de los alivios tributarios, aduaneros y cambiarios del Decreto Legislativo 1419 de 2026. Su lógica es incentivar a los deudores de la DIAN a pagar pronto mediante reducciones de intereses y sanciones. El Estado renuncia a parte de esos cobros para recuperar obligaciones pendientes. Sin embargo, los $2,71 billones son una estimación: el ingreso efectivo dependerá de los pagos de quienes aprovechen los beneficios.
Por su parte, el Fondo Milagro ya recibió $624.656 millones del crédito contingente del Banco Mundial, consignados en Fiducoldex para su administración. Este es el recurso inicial transferido. La adición solicitada y los futuros traslados de saldos corresponden a fuentes pendientes de materializarse; no son dinero que el Fondo ya tenga.
Las cuentas del periodo más inmediato muestran la dimensión del desafío. El crédito transferido y la adición solicitada sumarían $3,33 billones, equivalentes al 22,2 % de los $14,99 billones programados para 2026–2027. La diferencia es de $11,66 billones. Cubrirla exige concretar las demás fuentes del PAE, entre ellas los recursos nacionales que puedan reorientarse. Esta comparación no permite atribuir toda la diferencia al PGN 2027, pues el plan también contempla aportes territoriales, privados y de cooperación.
La brecha hasta 2030 es aún mayor. El PAE identifica fuentes preliminares por aproximadamente $8,22 billones frente a programas por $58,29 billones: quedarían $50,08 billones por financiar. Al agregar $6,82 billones reportados por departamentos y municipios, la brecha baja a $43,25 billones. Pero esos aportes territoriales son indicativos, no recursos ya disponibles y es conocida la situación fiscal que tienen los municipios y departamentos afectados que realizaron esfuerzos fiscales inmensos para contener la falta de recursos del Gobierno nacional.
El balance es claro: hay necesidades reconocidas, una programación aprobada y recursos iniciales transferidos, pero falta concretar buena parte de la financiación. El mecanismo previsto para 2027 permite buscar dinero en saldos no comprometidos, sin asegurar de antemano cuánto llegará a la reconstrucción.
También importa cuándo llegará. Tener presupuesto no garantiza liquidez: las transferencias nacionales dependen de la programación de caja, incluido el Programa Anual Mensualizado de Caja —PAC—, y el Fondo necesita efectivo para cumplir sus pagos. Si el recaudo o los giros se retrasan, la ejecución puede enfrentar dificultades aun con recursos presupuestados.
Las cuentas claras y el chocolate espeso: la voluntad política debe traducirse en montos, fuentes y fechas verificables. Los damnificados necesitan saber qué parte de la recuperación está financiada y qué decisiones garantizarán el dinero restante. La urgencia de reconstruir exige que esa respuesta deje de depender de recursos todavía por identificar.
Unidad Nacional para la Gestión del Riesgo de Desastres. (2026). Plan de Acción Específico para la Recuperación: PAE Nacional. Sismo del 10 de agosto de 2026 [Documento aprobado]. https://portal.gestiondelriesgo.gov.co/pae
Ministerio de Hacienda y Crédito Público. (2026). Proyecto de Ley 401 de 2026 Cámara, 280 de 2026 Senado: Por la cual se efectúan unas modificaciones al Presupuesto General de la Nación de la vigencia fiscal de 2026 [Proyecto de ley y exposición de motivos]. Cámara de Representantes. https://www.camara.gov.co/modificacion-del-presupuesto-general-de-la-nacion/
Congreso de la República de Colombia. (2026). Texto definitivo aprobado en primer debate del Proyecto de Ley 152 de 2026 Cámara, 111 de 2026 Senado: Presupuesto General de la Nación para la vigencia fiscal de 2027. Cámara de Representantes. https://www.camara.gov.co/presupuesto-general-de-la-nacion-2027/
Presidencia de la República de Colombia. (2026, 17 de septiembre). Decreto Legislativo 1419 de 2026: Por el cual se adoptan medidas tributarias, aduaneras y cambiarias en el marco del Estado de Emergencia Económica, Social y Ecológica por grave calamidad pública en parte del territorio nacional declarado mediante el Decreto número 1261 de 2026, modificado mediante el Decreto número 1348 de 2026. https://normograma.dian.gov.co/dian/compilacion/docs/decreto_1419_2026.htm
Presidencia de la República de Colombia. (1996, 15 de enero). Decreto 111 de 1996: Por el cual se compilan la Ley 38 de 1989, la Ley 179 de 1994 y la Ley 225 de 1995 que conforman el Estatuto Orgánico del Presupuesto. https://www.funcionpublica.gov.co/eva/gestornormativo/norma.php?i=5306
Becerra Elejalde, L. L. (2026, 21 de octubre). Presupuesto de 2027 irá por decreto: Gobierno confirma que quedará el texto aprobado en primer debate. Cambio. https://cambiocolombia.com/minhacienda-responde-por-vicio-de-tramite-en-el-presupuesto-2027.